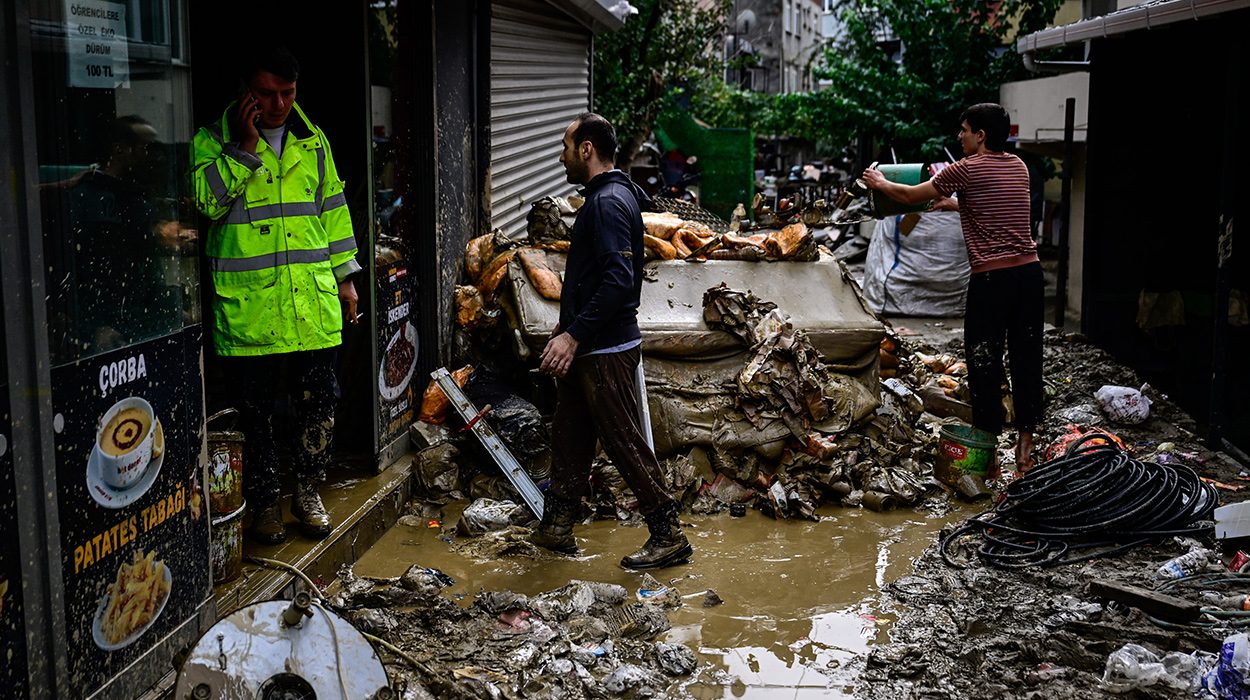
SPOT: Marmara Bölgesi'nde son 84 yılın rekorunu kıran sağanak ve sel felaketinin ardından sigorta şirketlerinde olağanüstü yoğunluk yaşanıyor [1.4]. Yüzlerce aracın sular altında kalıp sürüklendiği afet sonrasında uzmanlar, araç sahiplerini uyardı: Kasko poliçesinde "Sel ve Su Baskını Teminatı" maddesi açıkça yer almıyorsa sigorta şirketi hasar ödemesi yapmıyor.
Kaskom Var Diyen Herkes Güvende Değil: "Dar Kasko" Tuzağı
Tüketici Konfederasyonu (TÜKONFED) Sigorta Komisyonu Başkanı Turasan Bağcı ve hukuk uzmanlarının açıklamalarına göre, kamuoyunda "Kaskom var, o halde her türlü zararım karşılanır" algısı tamamen yanlıştır. Kara Araçları Kasko Sigortası Genel Şartları'na göre sel ve su baskını rizikoları, ana poliçeye ancak ek sözleşme (kloz) ile dahil edilebilen riskler arasında yer alıyor. Eğer araç sahibi bütçeden tasarruf etmek amacıyla "Dar Kasko" ya da sel teminatı içermeyen standart bir paket tercih ettiyse, sigorta şirketleri hasar dosyasını doğrudan reddediyor. Ödemenin eksiksiz alınabilmesi için poliçenin "Genişletilmiş Kasko" veya "Tam Kasko" niteliğinde olması ve teminat listesinde bu maddenin yazılı bulunması şarttır.
Tüketici Konfederasyonu (TÜKONFED) Sigorta Komisyonu Başkanı Turasan Bağcı ve hukuk uzmanlarının açıklamalarına göre, kamuoyunda "Kaskom var, o halde her türlü zararım karşılanır" algısı tamamen yanlıştır. Kara Araçları Kasko Sigortası Genel Şartları'na göre sel ve su baskını rizikoları, ana poliçeye ancak ek sözleşme (kloz) ile dahil edilebilen riskler arasında yer alıyor. Eğer araç sahibi bütçeden tasarruf etmek amacıyla "Dar Kasko" ya da sel teminatı içermeyen standart bir paket tercih ettiyse, sigorta şirketleri hasar dosyasını doğrudan reddediyor. Ödemenin eksiksiz alınabilmesi için poliçenin "Genişletilmiş Kasko" veya "Tam Kasko" niteliğinde olması ve teminat listesinde bu maddenin yazılı bulunması şarttır.
Zorunlu Trafik Sigortası ve DASK Sel Zararını Karşılamıyor!
Afetzedelerin düştüğü en büyük yanılgılardan biri de trafik sigortası ve DASK beklentisidir. Uzmanlar şu iki gerçeğin altını önemle çiziyor:
Afetzedelerin düştüğü en büyük yanılgılardan biri de trafik sigortası ve DASK beklentisidir. Uzmanlar şu iki gerçeğin altını önemle çiziyor:
- Zorunlu Trafik Sigortası: Sadece üçüncü şahıslara veya karşı araçlara verilen zararları karşılar; sürücünün kendi aracındaki sel hasarını kesinlikle kapsamaz.
- DASK (Zorunlu Deprem Sigortası): Yalnızca deprem kaynaklı hasarları öder; ev ya da iş yerlerini basan sel sularının zararları DASK kapsamı dışındadır. Konutlardaki sel zararlarının telafisi için özel konut/eşya sigortasının bulunması gerekir.
Hasar Ödemesini Yakacak İki Büyük Sürücü Hatası
Poliçesinde sel teminatı olan sürücülerin bile eksper incelemesinde haksız duruma düşebileceği "kullanıcı kusurları" mevcuttur:
Poliçesinde sel teminatı olan sürücülerin bile eksper incelemesinde haksız duruma düşebileceği "kullanıcı kusurları" mevcuttur:
- Su Çeken Aracı Çalıştırmak: Sel sularına maruz kalmış, motor bloğuna su girmiş bir aracın kontağını çevirip marşa basmak motoru tamamen kilitleyebilir. Bu durum "hasarı kasıtlı büyüterek kullanıcı kusuru oluşturma" sayılır ve sigorta şirketi tazminattan muafiyet indirimi yapabilir ya da ödemeyi tamamen reddedebilir.
- Bile Bile Suyun İçine Sürmek: Birikintinin derinliği bariz şekilde görüldüğü halde aracı ısrarla suyun içine doğru sürmek de teminat dışı kalma riskini doğurur.
Kaskosu Olmayanlar Ne Yapacak? 5 İş Günü Kuralı!
Kasko poliçesi olan vatandaşların hasarı öğrendiği tarihten itibaren en geç 5 iş günü içinde sigorta şirketine ihbarda bulunması ve aracın su altındaki yer/saat bilgisini fotoğraf ve videolarla kanıtlaması gerekiyor. Kaskosu hiç olmayan veya poliçesinde sel maddesi bulunmayan araç sahipleri ise, selin yaşandığı bölgede logarların temizlenmemesi, dere yatağının ıslah edilmemesi gibi altyapı eksiklikleri varsa Anayasa'nın 125. maddesindeki "İdare hizmet kusuru" ilkesine dayanarak belediyeye veya ilgili kamu otoritesine tazminat davası (tam yargı davası) açma hakkına sahiptir.
Kasko poliçesi olan vatandaşların hasarı öğrendiği tarihten itibaren en geç 5 iş günü içinde sigorta şirketine ihbarda bulunması ve aracın su altındaki yer/saat bilgisini fotoğraf ve videolarla kanıtlaması gerekiyor. Kaskosu hiç olmayan veya poliçesinde sel maddesi bulunmayan araç sahipleri ise, selin yaşandığı bölgede logarların temizlenmemesi, dere yatağının ıslah edilmemesi gibi altyapı eksiklikleri varsa Anayasa'nın 125. maddesindeki "İdare hizmet kusuru" ilkesine dayanarak belediyeye veya ilgili kamu otoritesine tazminat davası (tam yargı davası) açma hakkına sahiptir.
Kaynak: NTV
YORUMLAR (0)